POINTS CLÉS : Transfert de technologies de l'information et de la communication en Espagne – Masse salariale fictive
- Un transfert de personnel dans le secteur des TIC vers l'Espagne donne lieu à une « masse salariale fantôme » dès lors que votre salarié transféré est imposable en Espagne sur une partie de sa rémunération non soumise à retenue à la source par votre employeur d'origine, le plus souvent après 183 jours au cours d'une année civile.
- Les résidents fiscaux espagnols sont imposés sur leurs revenus mondiaux aux taux de l'IRPF compris entre 19 % et 47 % ; il n'existe pas de régime de résidence partielle, de sorte que l'année entière est prise en compte dès lors que le seuil est franchi.
- La loi Beckham permet d'imposer un bénéficiaire d'un transfert intra-entreprise (ICT) remplissant les conditions requises à un taux forfaitaire de 24 % sur les revenus professionnels perçus en Espagne, dans la limite de 600 000 euros, pendant six ans ; un transfert intra-entreprise constitue un motif d'entrée valable, à demander via le formulaire Modelo 149.
- La « masse salariale fantôme » consiste à s'enregistrer en tant qu'agent de retenue auprès de l'AEAT et à verser chaque mois l'IRPF via le formulaire 111, avec un récapitulatif annuel sur le formulaire 190 ; cela n'a aucun rapport avec la Sécurité sociale.
- Si vous commettez une erreur, vous vous exposez à des pénalités de l'AEAT, à des refus de renouvellement de l'ICT et au risque d'être considéré comme un établissement stable imposé au taux de 25 % applicable aux sociétés.
La gestion d’un permis de transfert intra-entreprise (ICT) en Espagne peut rapidement se transformer en véritable casse-tête en matière de conformité fiscale si votre entité étrangère néglige les règles locales en matière de déclaration. Bien qu’un visa ICT permette une mobilité fluide des salariés, le franchissement de certains seuils, comme la limite des 183 jours de résidence ou la refacturation des frais locaux, entraîne instantanément des obligations de paie « fantôme » en Espagne.
Ce guide explique aux équipes des ressources humaines et de la mobilité internationale à quel moment exactement la « paie fictive » liée au transfert de personnel dans le secteur des TIC en Espagne devient obligatoire, et quelles mesures mettre en place avant le premier cycle de paie espagnol.
Quels sont les liens entre les transferts dans le secteur des TIC en Espagne et la gestion internationale de la paie ?
L'obtention d'un titre de séjour et le respect des obligations fiscales constituent deux étapes réglementaires distinctes. Si un permis de transfert intra-entreprise (ICT) en Espagne autorise légalement un salarié à résider et à travailler dans le pays, il ne détermine toutefois pas sa résidence fiscale ni l'imposition de son salaire.
- Ce que permet le permis TIC espagnol : le permis de transfert intra-entreprise permet à un salarié non ressortissant de l'UE d'être muté d'une société étrangère du groupe vers une entité juridique espagnole. Il atteste strictement du droit légal de travailler, indépendamment du régime fiscal appliqué à la rémunération du salarié.
- Pourquoi l'autorisation d'immigration ne vaut pas conformité fiscale : l'obtention d'un permis de travail n'entraîne pas automatiquement l'inscription d'un expatrié auprès de l'administration fiscale espagnole (AEAT). La gestion de la paie, la retenue à la source de l'impôt sur le revenu et les déclarations légales constituent des obligations juridiques distinctes, gérées séparément du processus d'immigration et soumises à des contrôles indépendants de l'AEAT.
- Le décalage en matière de conformité salariale dans le pays d'origine : tout au long d'une mission dans le secteur des TIC, le contrat de travail reste généralement conclu avec l'entité du pays d'origine, ce qui signifie que la rémunération continue d'être versée via le système de paie du pays d'origine. Cependant, dès lors que l'Espagne établit son droit d'imposition sur le salarié, la retenue à la source étrangère ne satisfait plus aux dispositions fiscales espagnoles.
- Le rôle de l'entité d'accueil espagnole : l'entreprise locale espagnole doit agir en tant qu'agent de retenue à la source agréé, chargé de verser les impôts applicables.
- Gestion interne des risques et responsabilité : les équipes chargées de la mobilité internationale gèrent généralement les démarches relatives aux titres de séjour, tandis que les services financiers et de la paie s'occupent des obligations fiscales. Un manque de coordination entre ces fonctions entraîne des risques importants en matière de conformité pour l'entreprise.
Pour connaître tous les aspects administratifs liés à chaque transfert, notre guide sur le permis ICT (transfert intra-entreprise en Espagne ) détaille les conditions d'éligibilité, les coûts et les délais, afin que vous puissiez planifier votre masse salariale en vous appuyant sur des informations fiables.
Qu'est-ce que la « masse salariale fantôme » et pourquoi les RH devraient-elles s'intéresser aux transferts de personnel dans le secteur des TIC en Espagne ?
La « masse salariale fantôme » est un mécanisme de déclaration parallèle mis en place en Espagne pour les salariés expatriés rémunérés par une entité étrangère alors qu'ils travaillent sur le territoire espagnol.
- Définition de la « masse salariale fantôme » : elle reflète le salaire versé depuis l'étranger en Espagne afin de prélever et de déclarer avec précision l'IRPF (impôt sur le revenu des personnes physiques) applicable. Le salarié continue de percevoir un seul versement net, tandis que les registres locaux consignent officiellement les obligations fiscales légales.
- Le mécanisme de « salaire net zéro » : la paie espagnole enregistre la rémunération brute et les retenues fiscales locales, puis compense le montant net afin d'éviter tout double paiement. Cela permet d'établir une déclaration fiscale espagnole entièrement conforme sans avoir à verser un deuxième salaire.
- Faciliter la péréquation fiscale : les politiques relatives aux missions à l'étranger visent souvent à garantir que les salariés ne subissent aucun impact fiscal négatif. La « paie fictive » génère les données financières vérifiables nécessaires pour calculer et gérer avec précision la péréquation fiscale ou la protection fiscale.
- Idées reçues courantes sur la « masse salariale fantôme » : celle-ci ne constitue ni un contrat de travail local, ni un double salaire, ni une affiliation à la sécurité sociale locale. Une classification erronée de ces éléments peut entraîner des doubles cotisations coûteuses ou de lourdes sanctions pour non-respect des obligations fiscales.
- Alignement des services financiers et des ressources humaines : les données relatives à la rémunération brute sont gérées par le service de paie du pays d'origine, tandis que les déclarations fiscales obligatoires sont prises en charge par l'entité d'accueil espagnole. Une intégration transfrontalière fluide des données est essentielle pour garantir que la paie fictive corresponde exactement à la rémunération réelle.
La gestion de la paie « fantôme » couvre les aspects fiscaux, mais le transfert lui-même nécessite également l'intervention d'experts ; notre service dédié à l'obtention des autorisations de transfert intra-entreprise (ICT) en Espagne offre aux équipes RH un accompagnement complet et spécialisé tout au long du processus, afin que les démarches en matière d'immigration, de fiscalité et de cotisations sociales soient parfaitement coordonnées.
Dans quels cas un transfert de personnel dans le secteur des TIC en Espagne donne-t-il lieu à une « masse salariale fantôme » ?
Les services des ressources humaines commettent souvent l'erreur de considérer le critère de présence de 183 jours comme le seul facteur déterminant pour l'assujettissement à l'impôt des expatriés. Bien qu'il s'agisse du critère principal, plusieurs autres facteurs peuvent entraîner une obligation fiscale en Espagne bien plus tôt.
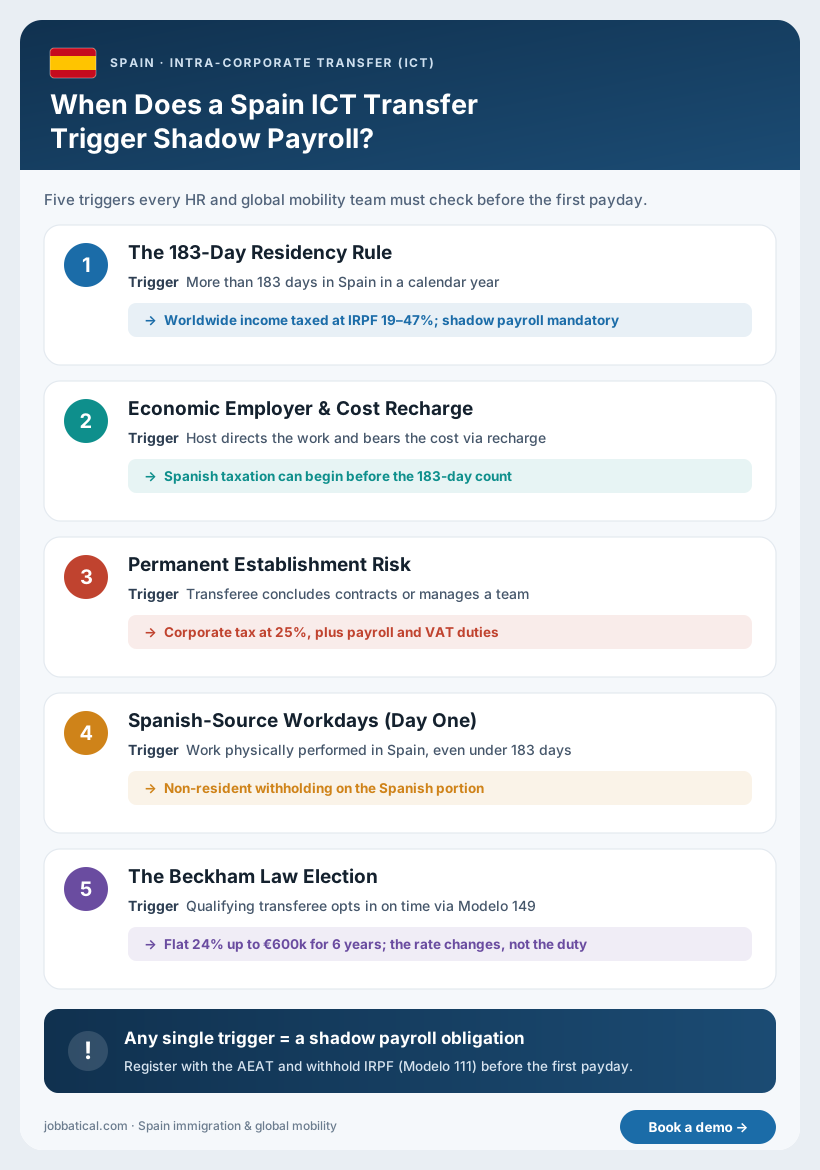
- La règle des 183 jours de résidence fiscale : le fait de séjourner plus de 183 jours en Espagne au cours d'une année civile entraîne l'acquisition de la résidence fiscale espagnole, ce qui soumet les revenus mondiaux du salarié aux taux progressifs de l'IRPF, compris entre 19 % et 47 %.
- Règles relatives à l'employeur économique et refacturation des coûts : si l'entité d'accueil espagnole dirige les activités quotidiennes de l'expatrié et prend en charge ses coûts salariaux par le biais d'une refacturation intra-groupe, les autorités fiscales peuvent considérer l'entité d'accueil comme l'« employeur économique ». Cette interprétation entraîne des obligations fiscales locales bien avant que le seuil des 183 jours ne soit atteint.
- Risque lié à l'établissement stable (ES) : les expatriés habilités à diriger des équipes locales ou à exécuter des contrats au nom de l'entreprise peuvent, sans le vouloir, créer un établissement stable pour la société mère étrangère.
- Revenus de source espagnole dès le premier jour : les revenus provenant d'activités professionnelles exercées physiquement sur le territoire espagnol peuvent être considérés comme de source espagnole, ce qui les soumet à une retenue à la source au titre de l'impôt sur le revenu des non-résidents, même si la durée totale du séjour est inférieure à 183 jours. Les missions professionnelles de courte durée ne bénéficient pas automatiquement d'une exonération fiscale.
- Choix prévu par la loi Beckham (Modèle 149) : les expatriés éligibles peuvent opter pour le régime fiscal spécial applicable aux impatriés, ce qui leur garantit un taux d'imposition forfaitaire de 24 % sur les revenus ne dépassant pas 600 000 € pendant six ans.
Quels sont les éléments déclencheurs d'une obligation relative à la « masse salariale fantôme » en Espagne ?
Le calendrier de paie et celui des autorisations doivent coïncider ; c'est pourquoi il est utile de consulter, en complément de ce guide, notre guide consacré à la règle espagnole des trois mois d'emploi préalable pour le visa ICT: il présente la période de transfert à laquelle votre organisation fiscale doit s'aligner.
Comment fonctionne la Sécurité sociale en cas de mutation en Espagne ?
L'impôt sur les sociétés et les obligations en matière de sécurité sociale des expatriés sont souvent confondus, ce qui engendre des risques financiers et de conformité importants. Alors que la « masse salariale fantôme » gère strictement la retenue à la source de l'impôt sur le revenu, la sécurité sociale relève de cadres réglementaires indépendants. Dans la plupart des cas de transferts intra-entreprises (ICT) vers l'Espagne, le salarié reste soumis au régime de son pays d'origine.
- Le certificat A1 pour les transferts au sein de l'UE/EEE : dans le cadre d'une mission intra-européenne, le certificat A1 permet à l'expatrié de rester affilié au régime de sécurité sociale de son pays d'origine. Il détermine légalement le régime social applicable, et non la juridiction compétente en matière d'impôt sur le revenu du salarié.
- Attestations de couverture au titre d'accords bilatéraux : pour les pays non membres de l'UE ayant conclu des accords de totalisation (tels que les États-Unis), une attestation de couverture remplit une fonction similaire à celle d'un document A1, ce qui permet d'éviter le double paiement des cotisations sociales pendant la mission en Espagne.
- Lorsque les cotisations sociales espagnoles s’appliquent : en l’absence d’accord bilatéral, l’entité d’accueil espagnole doit déclarer l’expatrié et verser les cotisations sociales locales. La charge sociale à la charge de l’employeur espagnol s’élève à environ 30,8 % du salaire brut, ce qui représente une dépense importante pour l’entreprise, souvent non prévue au budget.
- Changement de procédure réglementaire en 2024 : l'Espagne a récemment supprimé la solution provisoire consistant à présenter une « lettre d'engagement ». Les employeurs doivent désormais se procurer les documents requis attestant de la couverture sociale avant de déposer la demande de permis ICT ; à défaut, l'ensemble de la procédure de transfert d'immigrant sera bloquée.
- Obligations distinctes et autorités de contrôle : l'obtention d'un formulaire A1 ou d'un certificat de couverture valide permet uniquement de se conformer aux obligations en matière de sécurité sociale. Elle n'élimine ni ne compense les obligations légales de retenue à la source de l'impôt sur le revenu espagnol que votre système de paie parallèle est censé mettre en œuvre.
Étant donné que le volet des cotisations est soumis à des formalités et à des échéances qui lui sont propres, notre guide RH sur la sécurité sociale dans le secteur des TIC en Espagne présente l'ensemble du processus, afin que vous puissiez gérer la fiscalité et la sécurité sociale en parallèle, sans aucune lacune.
Comment mettre en place une « masse salariale parallèle » en Espagne pour les transferts de personnel dans le secteur des TIC ?
La mise en place d'une « masse salariale parallèle » en Espagne obéit à un processus strict et séquentiel dans le cadre des transferts intra-entreprises (ICT). Le non-respect d'une étape réglementaire d'enregistrement entraîne la nullité des déclarations fiscales ultérieures. Vous trouverez ci-dessous la séquence optimisée à suivre pour se conformer à la réglementation.
- Étape 1 : obtenir le NIE et le TIE : le salarié muté doit disposer du numéro d'identité d'étranger (NIE) avant que tout dossier fiscal ou de paie puisse être ouvert en Espagne. La carte physique TIE est délivrée une fois le permis ICT accordé.
- Étape 2 : s'enregistrer en tant qu'agent chargé de la retenue à la source : l'hébergeur espagnol s'enregistre auprès de l'Agencia Tributaria afin de prélever et de verser l'IRPF. Sans cet enregistrement, il n'existe aucun moyen légal de verser cet impôt.
- Étape 3 : harmonisation des données de paie du pays d'origine et du pays d'accueil : la paie du pays d'origine indique le salaire brut, les primes et les avantages en nature ; la paie du pays d'accueil les convertit selon les règles de calcul espagnoles. Un flux de données mensuel unique permet de synchroniser les deux registres.
- Étape 4 : calculer et verser l'IRPF : les retenues à la source espagnoles sont déclarées sur le formulaire Modelo 111, mensuellement ou trimestriellement, et font l'objet d'un récapitulatif annuel sur le formulaire Modelo 190. Si la loi Beckham s'applique, le calcul s'effectue sur la base d'un taux forfaitaire de 24 %.
- Étape 5, rapprochement en fin d'année : comparez les chiffres « fantômes » avec la fiche de paie de l'entreprise et la déclaration fiscale de l'employé, déposée sur le formulaire Modelo 100 dans le cadre du régime général ou sur le formulaire Modelo 151 dans le cadre du régime Beckham. Seul un rapprochement rigoureux permet de passer avec succès un contrôle fiscal.
Les mutations des États-Unis vers l'Espagne soulèvent des questions spécifiques concernant la gestion des salaires et des autorisations ; c'est pourquoi notre guide comparatif entre le visa L-1 et le permis ICT espagnol, destiné aux entreprises américaines, constitue un outil utile pour vous aider à organiser cette mutation.
Quel est le coût du non-respect de la réglementation pour les employeurs multinationaux en matière de détachements de personnel informatique en Espagne ?
L'administration fiscale espagnole (Agencia Tributaria / AEAT) passe rarement sous silence une masse salariale non déclarée une fois celle-ci identifiée. Les sanctions réglementaires s'accumulent en matière de conformité fiscale, de statut d'immigration et de risques pour l'entreprise, et apparaissent généralement simultanément lors des contrôles fiscaux.
- Sanctions en cas de revenus non déclarés : tout retard ou omission dans le prélèvement de l'IRPF entraîne, outre la dette fiscale de base, des majorations légales imposées par l'AEAT, des intérêts de retard et des amendes administratives. Les autorités peuvent rouvrir les exercices fiscaux antérieurs, ce qui aggrave encore le montant total de l'engagement financier.
- Refus de renouvellement des permis ICT : les autorités espagnoles chargées de l'immigration exigent un historique fiscal irréprochable pour approuver les prolongations de permis. Des dettes fiscales non réglées ou des déclarations d'impôts non déposées peuvent entraîner le refus du renouvellement, ce qui peut bloquer des collaborateurs clés en Espagne.
- Imposition de l'impôt sur les sociétés au titre d'un établissement stable (ES) : si les fonctions opérationnelles exercées localement par un expatrié donnent lieu à la constitution d'un établissement stable, la société mère étrangère est soumise à l'impôt espagnol sur les sociétés (CIT) à un taux standard compris entre 24 % et 25 % sur les bénéfices attribués, auquel s'ajoutent des obligations rétroactives en matière de charges sociales et de TVA.
- Risque d'un contrôle conjoint fiscal et social : un contrôle de la paie entraîne souvent des inspections sociales plus approfondies. En vertu de la réglementation espagnole, le non-respect de l'obligation de tenir des registres quotidiens de suivi du temps de travail est passible d'amendes distinctes, ce qui peut transformer une simple anomalie fiscale en un contrôle impliquant plusieurs services.
- Préjudice financier et fiscal pour le cessionnaire : une mauvaise gestion de la paie peut entraîner la perte du droit du salarié à bénéficier de la loi Beckham ou créer des situations de double imposition insolubles. Cela nuit à la confiance envers l'entreprise et compromet les programmes de mobilité internationale.
La plupart des problèmes liés au renouvellement trouvent leur origine dans des lacunes en matière de conformité qui auraient pu être évitées ; notre guide sur les motifs de rejet des autorisations TIC en Espagne met en évidence les écueils qui font trébucher les équipes RH, afin que vous puissiez y remédier avant qu'ils ne compromettent le renouvellement.
Comment optimiser la mobilité internationale vers l'Espagne ?
Abordez la question fiscale dès le jour où la décision relative au permis est prise, et non pas le jour où le salarié arrive sur le territoire. Les équipes qui planifient conjointement la paie et les démarches relatives au permis ne sont pratiquement jamais prises au dépourvu par une date de résidence inattendue.
- Déterminez rapidement le régime fiscal à adopter : vérifiez si le cessionnaire optera pour la loi Beckham, car le délai de choix est court et les économies réalisées sont importantes. Simulez à la fois le taux forfaitaire de 24 % et le barème progressif avant de vous engager.
- Désignez un responsable unique pour la transition : nommez une seule personne chargée d'assurer la liaison entre les services de mobilité internationale, de paie et l'organisme d'accueil espagnol. C'est ce rôle qui permet d'éviter que la responsabilité ne se retrouve « entre deux chaises ».
Si vous préférez gérer les transferts en Espagne sans avoir à tout regrouper au cas par cas, réservez une démonstration et découvrez comment Jobbatical regroupe les autorisations, la gestion des salaires et la conformité sur un seul calendrier.
Pour déterminer rapidement quelle procédure de demande de permis s'applique avant même que la question de la paie n'entre en ligne de compte, notre guide comparatif entre le permis ICT-UE et le permis ICT national en Espagne vous aidera à prendre cette première décision.
Sources officielles : les directives de l'Agencia Tributaria concernant la résidence habituelle et le portail de la Sécurité sociale espagnole (Seguridad Social).
Avertissement : les règles en matière d'immigration changent assez fréquemment ; veuillez vous renseigner auprès de sources officielles ou nous contacter pour obtenir les dernières informations avant de prendre toute décision.
Foire aux questions : Transfert des TIC en Espagne – Paie fictive