PUNTOS CLAVE: Nómina paralela de transferencia de TIC en España
- Una transferencia de personal del sector de las TIC desde España da lugar a una nómina paralela cuando el empleado trasladado pasa a estar sujeto a impuestos en España por unos ingresos que su empresa de origen no retiene en nómina, lo que suele ocurrir tras 183 días en un año natural.
- Los residentes fiscales en España tributan por sus rentas mundiales a tipos del IRPF que oscilan entre el 19 % y el 47 %, y no existe la figura del «residente parcial», por lo que, una vez superado el umbral, se tiene en cuenta todo el año.
- La Ley Beckham permite gravar a un beneficiario de un traslado intraempresarial que cumpla los requisitos con un tipo impositivo fijo del 24 % sobre los ingresos por trabajo en España de hasta 600 000 euros durante seis años; un traslado intraempresarial constituye un motivo válido de entrada en el país, que se solicita mediante el Modelo 149.
- La nómina en negro consiste en darse de alta como agente de retención ante la AEAT y ingresar mensualmente el IRPF mediante el Modelo 111, con el resumen anual en el Modelo 190; es independiente de la Seguridad Social.
- Si te equivocas, te arriesgas a que la AEAT te imponga recargos, a que se rechace la renovación del ICT y a que se te considere un establecimiento permanente sujeto al tipo impositivo del 25 % aplicable a las sociedades.
Gestionar un permiso de traslado intraempresarial (ICT) en España puede convertirse rápidamente en un auténtico laberinto en materia de cumplimiento fiscal si tu entidad extranjera pasa por alto las normas locales de declaración. Aunque el visado ICT permite una movilidad fluida de los empleados, superar determinados umbrales —como el de los 183 días de residencia o los recargos por costes locales— genera de inmediato obligaciones de nómina oculta en España.
Esta guía explica a los equipos de RR. HH. y de movilidad internacional cuándo es obligatorio exactamente el «salario ficticio» para la transferencia de TIC en España, y qué medidas deben adoptarse antes de la primera nómina española.
¿En qué se relacionan las transferencias de TIC en España y la gestión global de nóminas?
La concesión del permiso de inmigración y el cumplimiento de las obligaciones fiscales constituyen dos hitos normativos distintos. Si bien el permiso de traslado intraempresarial (ICT) en España autoriza legalmente a un empleado a residir y trabajar en el país, no determina su residencia fiscal ni la tributación de su salario.
- Qué autoriza el permiso de TIC en España: El permiso de traslado intraempresarial permite a un trabajador no comunitario trasladarse desde una empresa del grupo situada en el extranjero a una entidad empresarial española. Este permiso acredita estrictamente el derecho legal a trabajar, con total independencia del tratamiento fiscal que se aplique a la remuneración del trabajador.
- Por qué la autorización de inmigración no equivale al cumplimiento de las obligaciones fiscales: la obtención de un permiso de trabajo no implica automáticamente que el extranjero quede dado de alta en la Agencia Tributaria española (AEAT). La gestión de las nóminas, la retención del impuesto sobre la renta y la presentación de los informes reglamentarios son obligaciones legales distintas que se gestionan por separado del proceso de inmigración y están sujetas a auditorías independientes de la AEAT.
- La brecha en el cumplimiento de las normas de nómina del país de origen: A lo largo de un destino en el ámbito de las TIC, el contrato de trabajo suele seguir estando a nombre de la entidad del país de origen, lo que significa que la remuneración se sigue abonando a través del sistema de nómina de dicho país. Sin embargo, una vez que España establece su derecho de imposición sobre el empleado, la retención fiscal en el extranjero deja de cumplir con la legislación fiscal española.
- El papel de la entidad anfitriona española: La empresa española local debe actuar como agente de retención registrado, responsable de ingresar los impuestos aplicables.
- Gestión interna de riesgos y responsabilidades: Los equipos de movilidad internacional suelen encargarse del proceso de obtención de permisos de inmigración, mientras que los departamentos de finanzas y nóminas se ocupan de las obligaciones fiscales. Si no se logra una coordinación fluida entre estas funciones, se generan riesgos sustanciales para el cumplimiento normativo de la empresa.
Para conocer todos los detalles sobre los trámites de cada permiso de traslado, nuestra guía sobre el permiso de traslado intraempresarial (ICT) en España desglosa los requisitos, los costes y los plazos, para que puedas planificar tu nómina basándote en datos fiables.
¿Qué es la «nómina en la sombra» y por qué debería preocuparse el departamento de RR. HH. por las transferencias de personal de las TIC en España?
La nómina en la sombra es un mecanismo paralelo de declaración que se mantiene en España para los empleados expatriados a los que una entidad extranjera abona su remuneración mientras trabajan en el país.
- Definición de nómina en la sombra: refleja el salario percibido en el extranjero dentro de España para retener y declarar con precisión el IRPF (impuesto sobre la renta de las personas físicas) correspondiente. El empleado sigue recibiendo un único pago neto, mientras que el registro local recoge formalmente las obligaciones fiscales legales.
- El mecanismo de salario neto cero: la nómina española registra la remuneración bruta y las retenciones fiscales locales, compensando el importe neto para evitar pagos duplicados. De este modo, se consigue una declaración fiscal española totalmente conforme con la normativa sin necesidad de abonar un segundo salario.
- Facilitar la igualación fiscal: Las políticas de desplazamiento de empleados al extranjero suelen garantizar que los empleados no sufran ningún impacto fiscal negativo. La nómina paralela genera los datos financieros auditables necesarios para calcular y gestionar con precisión la igualación o la protección fiscal.
- Conceptos erróneos habituales sobre la nómina en negro: no constituye un contrato de trabajo local, ni un salario duplicado, ni una alta en la Seguridad Social local. Clasificar erróneamente estos elementos conlleva el riesgo de incurrir en costosas cotizaciones dobles o en graves sanciones por incumplimiento de las obligaciones fiscales.
- Coordinación entre Finanzas y Recursos Humanos: Los datos sobre la remuneración bruta se encuentran en la nómina del país de origen, mientras que la entidad española de acogida se encarga de la presentación de las declaraciones fiscales obligatorias. Una integración transfronteriza fluida de los datos es esencial para garantizar que la nómina paralela se corresponda con exactitud con la remuneración real.
La gestión de nóminas en el extranjero cubre los aspectos fiscales, pero la transferencia en sí misma también requiere una gestión especializada; nuestro servicio de tramitación de permisos de traslado intraempresarial (ICT) en España ofrece a los equipos de RR. HH. un apoyo integral y especializado para el traslado, de modo que los trámites de inmigración, los impuestos y las cotizaciones se coordinen adecuadamente.
¿En qué casos una transferencia de TIC en España da lugar a una nómina oculta?
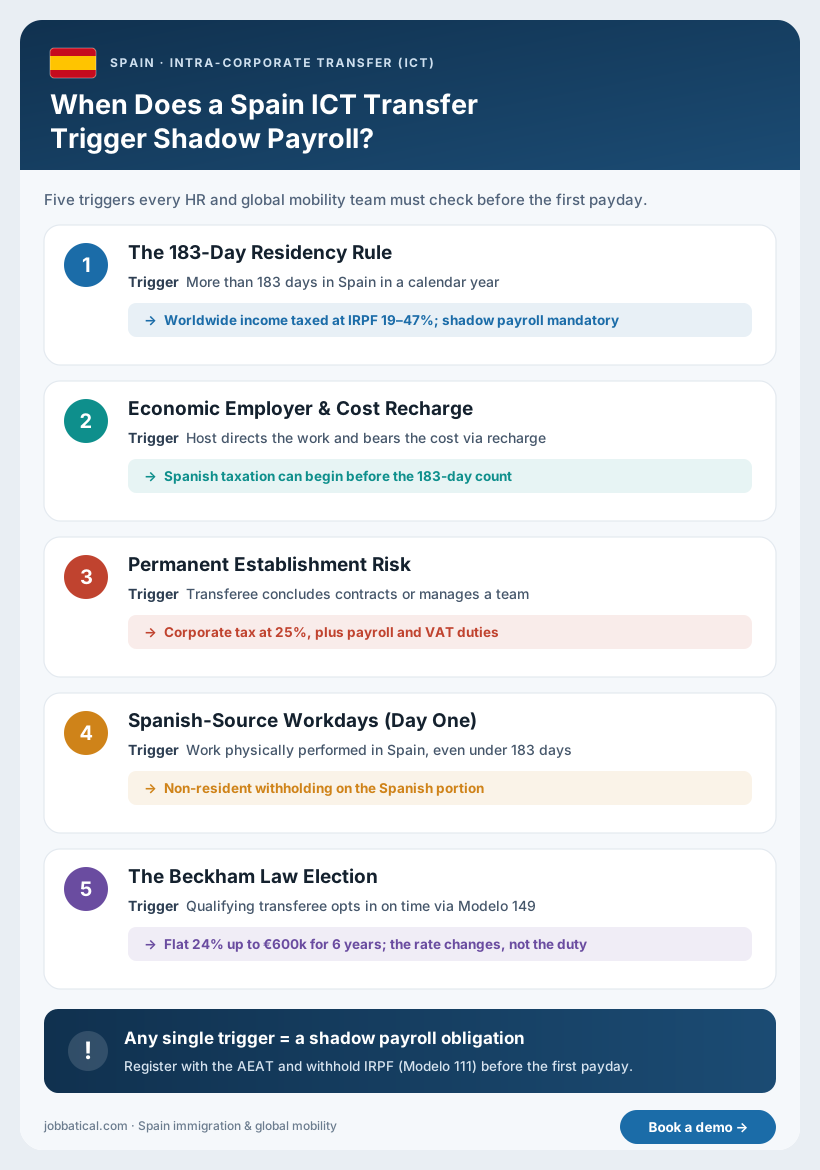
Los departamentos de Recursos Humanos suelen cometer el error de considerar el criterio de los 183 días de presencia como el único factor determinante de la obligación tributaria de los expatriados. Si bien este es el principal factor desencadenante, existen varios factores alternativos que pueden dar lugar a una obligación tributaria en España mucho antes.
- La norma de los 183 días de residencia fiscal: si se superan los 183 días de estancia en España durante un año natural, se adquiere la residencia fiscal española, lo que hace que los ingresos mundiales del trabajador queden sujetos a los tipos progresivos del IRPF, que oscilan entre el 19 % y el 47 %.
- Normativa sobre el empleador económico y repercuticiones de costes: Si la entidad española de acogida dirige las actividades diarias del expatriado y asume los costes salariales de este mediante una repercusión entre empresas, las autoridades fiscales pueden clasificar a la entidad de acogida como «empleador económico». Esta interpretación da lugar a obligaciones fiscales locales mucho antes de que se alcance el límite de 183 días.
- Riesgo de establecimiento permanente (EP): Los expatriados con autoridad para dirigir equipos locales o ejecutar contratos corporativos pueden crear, sin darse cuenta, un establecimiento permanente para la empresa matriz extranjera.
- Renta de origen español desde el primer día: Los ingresos derivados de actividades profesionales realizadas físicamente en territorio español pueden clasificarse como de origen español, lo que los somete a la retención del impuesto sobre la renta de los no residentes, incluso si la estancia total es inferior a 183 días. Los destinos corporativos de corta duración no están automáticamente exentos de impuestos.
- La opción de acogerse a la Ley Beckham (Modelo 149): los expatriados que cumplan los requisitos pueden optar por el régimen fiscal especial para repatriados, lo que les garantiza un tipo impositivo fijo del 24 % sobre los ingresos de hasta 600 000 € durante seis años.
¿Qué factores dan lugar a una obligación en materia de nómina «en la sombra» en España?
Los plazos de la nómina y los de los permisos deben coincidir, por lo que merece la pena leer, junto con esta guía, nuestra guía sobre la norma española de los tres meses de empleo previo para el visado ICT; en ella se detalla el plazo de transferencia al que debe ajustarse tu estructura fiscal.
¿Cómo funciona la Seguridad Social durante una transferencia a España?
El impuesto sobre sociedades y las obligaciones en materia de Seguridad Social de los trabajadores expatriados suelen confundirse, lo que genera importantes riesgos financieros y de cumplimiento normativo. Si bien la nómina paralela gestiona estrictamente la retención del impuesto sobre la renta, la Seguridad Social se rige por marcos normativos independientes. En la mayoría de los traslados intraempresariales (ICT) a España, el empleado sigue estando sujeto al sistema de su país de origen.
- El certificado A1 para los traslados dentro de la UE/EEE: En el caso de los traslados intraeuropeos, el certificado A1 permite que el expatriado siga afiliado al régimen de seguridad social de su país de origen. Este certificado establece legalmente el sistema de seguridad social aplicable, y no la jurisdicción que rige el impuesto sobre la renta del trabajador.
- Certificados de cobertura en virtud de acuerdos bilaterales: En el caso de los países no pertenecientes a la UE con los que se han suscrito acuerdos de totalización (como Estados Unidos), un certificado de cobertura funciona de manera similar a un documento A1, lo que evita, en la práctica, el pago duplicado de cotizaciones a la Seguridad Social durante el período de desplazamiento a España.
- Cuando se aplican las cotizaciones a la Seguridad Social en España como país de acogida: a falta de un acuerdo bilateral, la entidad española de acogida debe dar de alta al expatriado y abonar las cotizaciones a la Seguridad Social local. La carga social a cargo de la empresa española asciende aproximadamente al 30,8 % del salario bruto, lo que supone un gasto empresarial considerable y que, con frecuencia, no se ha presupuestado.
- El cambio normativo de 2024: España ha eliminado recientemente la solución provisional de la «carta de compromiso». Ahora, las empresas deben obtener la documentación necesaria sobre la cobertura de la Seguridad Social antes de presentar la solicitud del permiso ICT; de no hacerlo, se paralizará todo el proceso de traslado por motivos de inmigración.
- Obligaciones y autoridades reguladoras distintas: La obtención de un certificado A1 o de un certificado de cobertura válido solo resuelve el cumplimiento de las obligaciones en materia de Seguridad Social. No elimina ni compensa las obligaciones legales de retención del impuesto sobre la renta español que su nómina paralela está diseñada para cumplir.
Dado que el ámbito de las cotizaciones tiene sus propios trámites y plazos, nuestra guía de RR. HH. sobre la Seguridad Social para el sector TIC en España detalla todo el proceso, para que puedas gestionar los aspectos fiscales y de la Seguridad Social en paralelo sin que se produzcan lagunas.
¿Cómo se configura una nómina paralela en España para las transferencias de personal del sector de las TIC?
La creación de una nómina paralela en España sigue un proceso estricto y secuencial para los traslados intracorporativos (ICT). Si se omite algún paso del registro reglamentario, las declaraciones fiscales posteriores quedarán invalidadas. A continuación se muestra la secuencia optimizada para el cumplimiento normativo.
- Paso 1: tramitar el NIE y el TIE: El traspasado necesita el Número de Identificación de Extranjeros (NIE) antes de poder dar de alta cualquier registro fiscal o de nómina en España. La tarjeta física del TIE se expedirá una vez concedido el permiso ICT.
- Paso 2: darse de alta como agente de retención: El anfitrión español se da de alta en la Agencia Tributaria para retener y ingresar el IRPF. Sin este alta, no hay ninguna forma legal de ingresar el impuesto.
- Paso 3: alinear los datos de nóminas del país de origen y del país de acogida: la nómina del país de origen incluye el salario bruto, las primas y las prestaciones en especie; la nómina del país de acogida los convierte al sistema de cálculo español. Una única transferencia mensual de datos mantiene ambos registros sincronizados.
- Paso 4: calcular y liquidar el IRPF: las retenciones españolas se declaran en el Modelo 111, mensualmente o trimestralmente, y el resumen anual se presenta en el Modelo 190. Si se aplica la Ley Beckham, el cálculo se realiza aplicando el tipo fijo del 24 %.
- Paso 5, conciliar al cierre del ejercicio: Comparar las cifras de la contabilidad paralela con la nómina de la empresa y la declaración del empleado, presentada en el Modelo 100 bajo el régimen general o en el Modelo 151 bajo el régimen Beckham. Una conciliación clara es lo que resiste una auditoría.
Los traslados de EE. UU. a España plantean dudas específicas sobre las nóminas y los permisos de trabajo, por lo que nuestra guía comparativa entre el visado L-1 y el permiso ICT español para empresas estadounidenses resulta un recurso útil a la hora de estructurar el propio traslado.
¿Cuánto les cuesta a las empresas multinacionales el incumplimiento de la normativa en materia de traspasos de personal informático a España?
La Agencia Tributaria española (AEAT) rara vez pasa por alto una nómina en negro omitida una vez identificada. Las sanciones normativas se acumulan en materia de cumplimiento tributario, situación migratoria y exposición de la empresa, y suelen salir a la luz simultáneamente durante las inspecciones.
- Sanciones por ingresos no declarados: las retenciones del IRPF pagadas fuera de plazo o no abonadas dan lugar a recargos legales de la AEAT, intereses de demora y sanciones administrativas, además de la deuda tributaria subyacente. Las autoridades pueden reabrir ejercicios fiscales anteriores, lo que agrava la exposición financiera total.
- Denegaciones de renovación de permisos ICT: Las autoridades españolas de inmigración exigen un historial de cumplimiento fiscal impecable para aprobar las prórrogas de los permisos. Las deudas fiscales pendientes o las declaraciones no presentadas pueden provocar la denegación de la renovación, lo que dejaría a personal clave varado en España.
- Liquidación del impuesto de sociedades por establecimiento permanente (EP): Si las funciones operativas locales de un expatriado dan lugar a un EP, la sociedad matriz extranjera estará sujeta al Impuesto sobre Sociedades español a un tipo impositivo estándar del 24 %-25 % sobre los beneficios atribuidos, además de obligaciones retroactivas en materia de cotizaciones sociales e IVA.
- Riesgo de una inspección conjunta fiscal y laboral: una inspección de nóminas suele dar lugar a inspecciones laborales más amplias. Según la normativa española, el incumplimiento de la obligación de llevar registros diarios de control horario conlleva sanciones independientes, lo que convierte una simple discrepancia fiscal en una inspección que abarca varios departamentos.
- Perjuicio financiero y fiscal para el cesionario: Una gestión inadecuada de las nóminas puede invalidar el plazo de elegibilidad del empleado para acogerse a la Ley Beckham o generar situaciones de doble imposición sin solución. Esto socava la confianza en la empresa y pone en peligro los programas de movilidad internacional.
La mayoría de los problemas relacionados con las renovaciones se deben a deficiencias en el cumplimiento normativo que se podrían haber evitado; nuestra guía sobre los motivos de denegación de los permisos de TIC en España muestra los errores más comunes que cometen los equipos de RR. HH., para que puedas subsanarlos antes de que te cuesten la renovación.
¿Cómo se puede optimizar la movilidad internacional hacia España?
Empieza a tratar el tema de los impuestos el mismo día en que se tome la decisión sobre el permiso, no el día en que el empleado llegue al país. Los equipos que planifican conjuntamente la nómina y el permiso casi nunca se ven sorprendidos por una fecha de residencia inesperada.
- Decide el régimen fiscal con antelación: confirma si el cesionario optará por la Ley Beckham, ya que el plazo para la elección es ajustado y el ahorro es considerable. Calcula tanto el tipo fijo del 24 % como el tipo progresivo antes de tomar una decisión.
- Designa a un único responsable para la transición: elige a una sola persona que actúe de enlace entre los departamentos de movilidad internacional, nóminas y la empresa de acogida española. Esa función es la que evita que la responsabilidad quede en el limbo entre equipos.
Si prefieres gestionar las transferencias en España sin tener que ir organizándolo todo caso por caso, reserva una demostración y descubre cómo Jobbatical te permite gestionar los permisos, las nóminas y el cumplimiento normativo en una única línea temporal.
Para comprobar rápidamente qué tipo de permiso es el adecuado antes incluso de que entre en juego la nómina, nuestra guía comparativa entre el permiso ICT-UE y el permiso nacional ICT en España te ayudará a tomar esa primera decisión.
Fuentes fidedignas: las directrices de la Agencia Tributaria sobre la residencia habitual y el portal de la Seguridad Social española.
Aviso legal: Las normas de inmigración cambian con bastante frecuencia; por favor, consulte fuentes oficiales o póngase en contacto con nosotros para obtener la información más reciente antes de tomar cualquier decisión.
Preguntas frecuentes: Nómina paralela de transferencia de TIC en España