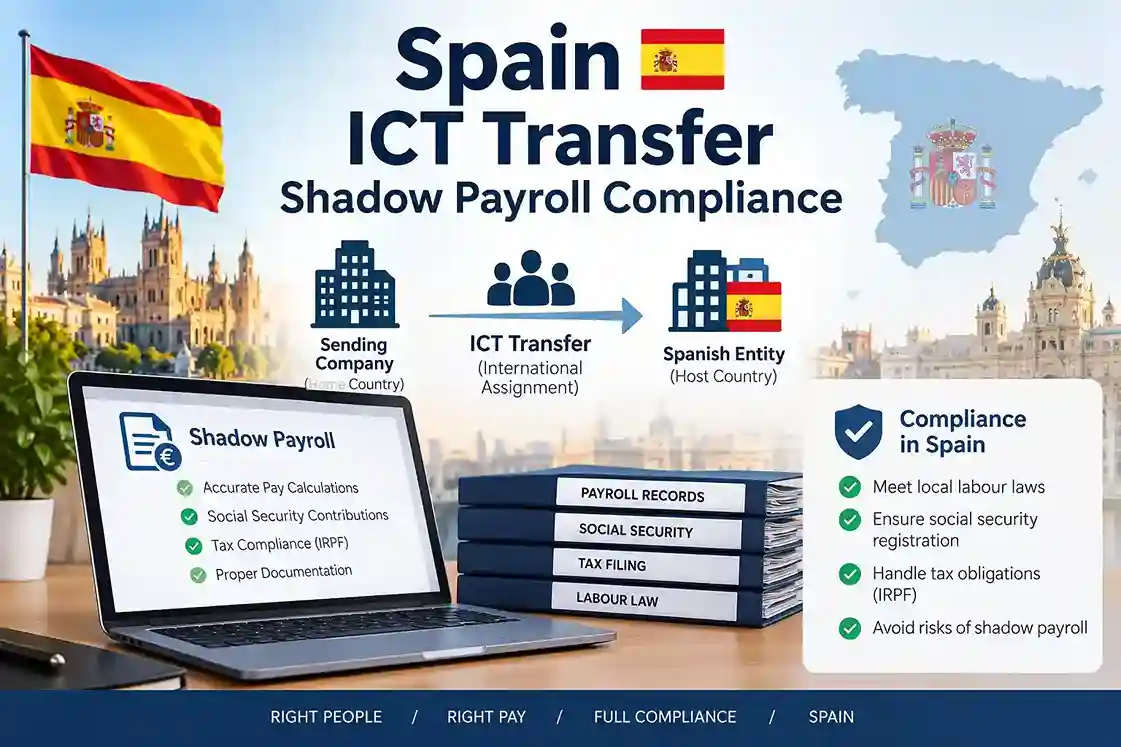
WICHTIGSTE ERKENNTNISSE: Spanien – ICT-Transfer – Schattenlohnabrechnung
- Ein ICT-Transfer nach Spanien führt zur Entstehung von „Schattenlohn“, sobald Ihr entsandter Mitarbeiter in Spanien für sein Gehalt steuerpflichtig ist, für das Ihr Arbeitgeber im Heimatland keine Quellensteuer einbehält – meist nach 183 Tagen in einem Kalenderjahr.
- In Spanien steuerlich ansässige Personen werden auf ihr weltweites Einkommen mit IRPF-Sätzen von 19 % bis 47 % besteuert, und da es keine Teiljahresregelung gibt, zählt das gesamte Jahr, sobald der Schwellenwert überschritten wird.
- Nach dem „Beckham-Gesetz“ kann ein berechtigter ICT-Übernehmer sechs Jahre lang mit einem Pauschalsatz von 24 % auf spanische Einkünfte aus nichtselbständiger Arbeit bis zu 600.000 Euro besteuert werden; eine unternehmensinterne Versetzung gilt als gültiger Einreisegrund, der über das Formular „Modelo 149“ beantragt wird.
- Unter „Schattenlohnabrechnung“ versteht man die Registrierung als Quellensteuerabzugsverpflichteter bei der AEAT und die monatliche Abführung der Einkommensteuer (IRPF) mittels Formular 111 sowie die jährliche Zusammenfassung mittels Formular 190; dies ist unabhängig von den Sozialversicherungsbeiträgen.
- Werden hier Fehler gemacht, drohen Zuschläge der AEAT, die Ablehnung von ICT-Verlängerungen und die Einstufung als Betriebsstätte, die mit dem Körperschaftsteuersatz von 25 % besteuert wird.
Die Beantragung einer spanischen Genehmigung für unternehmensinterne Entsendungen (ICT) kann schnell zu einem Minenfeld in Sachen Steuerkonformität werden, wenn Ihr ausländisches Unternehmen die lokalen Meldevorschriften außer Acht lässt. Zwar ermöglicht ein ICT-Visum eine nahtlose Mobilität der Mitarbeiter, doch das Überschreiten bestimmter Schwellenwerte – wie beispielsweise der 183-Tage-Aufenthaltsgrenze – oder die Weiterverrechnung lokaler Kosten löst in Spanien sofort Verpflichtungen zur Schattenlohnabrechnung aus.
Dieser Leitfaden zeigt Personalabteilungen und Global-Mobility-Teams genau, ab wann die „Shadow Payroll“ für den ICT-Transfer in Spanien verpflichtend wird und welche Vorkehrungen vor der ersten spanischen Gehaltsabrechnung getroffen werden müssen.
Inwiefern überschneiden sich IKT-Transfers in Spanien und die globale Lohn- und Gehaltsabrechnung?
Die Erteilung einer Einwanderungsgenehmigung und die Einhaltung der Steuervorschriften stellen zwei unterschiedliche regulatorische Meilensteine dar. Eine Genehmigung für eine unternehmensinterne Versetzung (Intra-Corporate Transfer, ICT) in Spanien berechtigt einen Arbeitnehmer zwar rechtlich dazu, im Land zu leben und zu arbeiten, legt jedoch weder seinen steuerlichen Wohnsitz noch die Besteuerung seines Gehalts fest.
- Was die spanische IKT-Genehmigung berechtigt: Die Genehmigung für unternehmensinterne Versetzungen ermöglicht es einem Nicht-EU-Arbeitnehmer, von einem ausländischen Konzernunternehmen zu einer spanischen Gesellschaft zu wechseln. Sie bestätigt ausschließlich das gesetzliche Recht auf Arbeit, völlig unabhängig von der steuerlichen Behandlung der Vergütung des Arbeitnehmers.
- Warum die Erteilung einer Aufenthaltsgenehmigung nicht gleichbedeutend mit der Einhaltung der Steuerpflichten ist: Mit dem Erhalt einer Arbeitserlaubnis wird ein Ausländer nicht automatisch bei der spanischen Steuerbehörde (AEAT) registriert. Die Lohnabrechnung, der Einbehalt der Einkommensteuer und die gesetzlich vorgeschriebenen Meldungen sind eigenständige rechtliche Verpflichtungen, die getrennt vom Einwanderungsverfahren abgewickelt werden und unabhängigen Prüfungen durch die AEAT unterliegen.
- Die Lücke bei der Einhaltung der Lohnabrechnungsvorschriften im Heimatland: Während eines ICT-Einsatzes verbleibt der Arbeitsvertrag in der Regel bei der Gesellschaft im Heimatland, was bedeutet, dass die Vergütung weiterhin über das Lohnabrechnungssystem des Heimatlandes abgewickelt wird. Sobald Spanien jedoch das Besteuerungsrecht für den Arbeitnehmer erlangt, entspricht die ausländische Quellensteuer nicht mehr den spanischen Steuergesetzen.
- Die Rolle der spanischen Gastgesellschaft: Das lokale spanische Unternehmen muss als registrierter Quellensteuerabzugsverpflichteter fungieren, der für die Abführung der anfallenden Steuern verantwortlich ist.
- Internes Risikomanagement und Zuständigkeiten: In der Regel kümmern sich die Teams für globale Mobilität um die Bearbeitung von Einreisegenehmigungen, während die Finanz- und Lohnbuchhaltungsabteilungen für die steuerlichen Verpflichtungen zuständig sind. Werden diese Funktionen nicht nahtlos aufeinander abgestimmt, entstehen erhebliche Compliance-Risiken für das Unternehmen.
Um einen umfassenden Überblick über die Genehmigungsabläufe hinter jeder Entsendung zu erhalten, finden Sie in unserem Leitfaden zur ICT-Genehmigung für unternehmensinterne Entsendungen nach Spanien detaillierte Informationen zu Voraussetzungen, Kosten und Fristen, damit Sie Ihre Lohn- und Gehaltsplanung auf der Grundlage der richtigen Fakten beginnen können.
Was ist „Shadow Payroll“ und warum sollte die Personalabteilung bei ICT-Transfers nach Spanien darauf achten?
Die „Schattenlohnabrechnung“ ist ein paralleles Meldesystem, das in Spanien für im Ausland tätige Mitarbeiter geführt wird, die während ihrer Tätigkeit vor Ort von einem ausländischen Unternehmen vergütet werden.
- Definition der „Schattenlohnabrechnung“: Sie bildet das im Ausland gezahlte Gehalt in Spanien ab, um die korrekte IRPF (Einkommensteuer) einzubehalten und zu melden. Der Arbeitnehmer erhält weiterhin eine einzige Nettozahlung, während die gesetzlichen Steuerpflichten formal in den lokalen Unterlagen erfasst werden.
- Der Mechanismus der Netto-Null-Abrechnung: In der spanischen Lohnabrechnung werden die Bruttovergütung und die lokalen Steuerabzüge erfasst, wobei der Nettobetrag verrechnet wird, um Doppelzahlungen zu vermeiden. Auf diese Weise entsteht eine vollständig konforme spanische Steuererklärung, ohne dass ein zweites Gehalt ausgezahlt werden muss.
- Erleichterung des Steuerausgleichs: Richtlinien für Auslandseinsätze sorgen häufig dafür, dass den Mitarbeitern keine nachteiligen steuerlichen Auswirkungen entstehen. Die Schattenlohnabrechnung liefert die prüfbaren Finanzdaten, die für die genaue Berechnung und Abwicklung des Steuerausgleichs bzw. des Steuerschutzes erforderlich sind.
- Häufige Missverständnisse bezüglich der Schattenlohnabrechnung: Sie stellt weder einen lokalen Arbeitsvertrag noch eine doppelte Gehaltszahlung noch eine lokale Sozialversicherungsanmeldung dar. Eine falsche Einstufung dieser Elemente birgt das Risiko kostspieliger Doppelbeiträge oder schwerwiegender Strafen wegen Steuerverstößen.
- Abstimmung zwischen Finanzwesen und Personalwesen: Die Daten zur Bruttovergütung liegen bei der Lohn- und Gehaltsabrechnung im Heimatland, während die gesetzlich vorgeschriebenen Steuererklärungen von der spanischen Gastgesellschaft verwaltet werden. Eine nahtlose grenzüberschreitende Datenintegration ist unerlässlich, um sicherzustellen, dass die Schattenlohnabrechnung genau mit der tatsächlichen Vergütung übereinstimmt.
Die „Shadow Payroll“ deckt den steuerlichen Aspekt ab, doch auch die Versetzung selbst erfordert eine fachkundige Abwicklung. Unser Service für die Beantragung von Genehmigungen für unternehmensinterne Versetzungen (ICT) in Spanien bietet Personalabteilungen eine umfassende, von Experten geleitete Unterstützung während des gesamten Versetzungsprozesses, sodass Einwanderungs-, Steuer- und Sozialversicherungsangelegenheiten aufeinander abgestimmt bleiben.
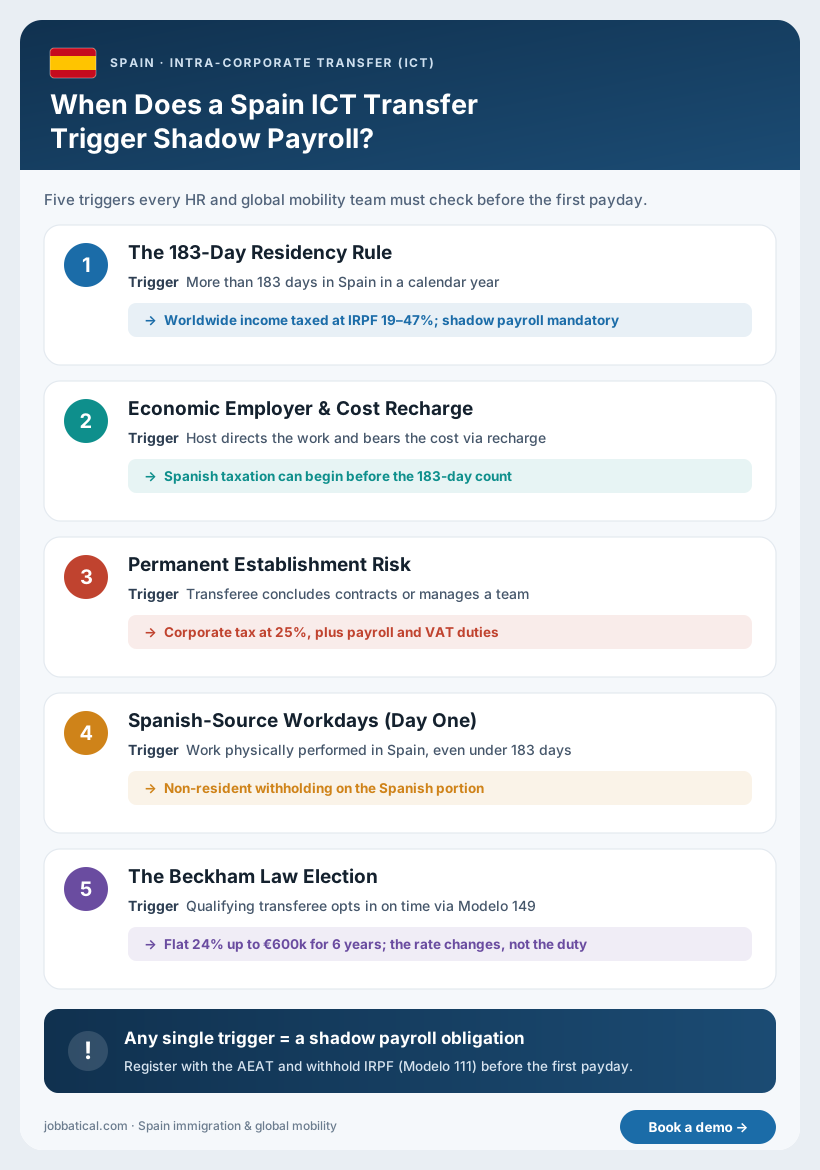
Wann löst ein ICT-Transfer in Spanien eine „Schattenlohnabrechnung“ aus?
Personalabteilungen begehen häufig den Fehler, die 183-Tage-Anwesenheitsregel als einzigen entscheidenden Faktor für die Steuerpflicht von im Ausland tätigen Mitarbeitern heranzuziehen. Zwar ist dies der primäre Auslöser, doch können verschiedene andere Faktoren bereits viel früher eine spanische Steuerpflicht begründen.
- Die 183-Tage-Regelung zur Steueransässigkeit: Ein Aufenthalt von mehr als 183 Tagen in Spanien innerhalb eines Kalenderjahres begründet die Steueransässigkeit in Spanien, wodurch das weltweite Einkommen des Arbeitnehmers den progressiven IRPF-Steuersätzen von 19 % bis 47 % unterliegt.
- Regelungen zum wirtschaftlichen Arbeitgeber und Kostenverrechnungen: Wenn die spanische Gastgesellschaft die täglichen Tätigkeiten des Expatriates lenkt und dessen Gehaltskosten über eine konzerninterne Kostenverrechnung übernimmt, können die Steuerbehörden die Gastgesellschaft als „wirtschaftlichen Arbeitgeber“ einstufen. Diese Auslegung führt bereits lange vor Ablauf der 183-Tage-Frist zu lokalen Steuerverbindlichkeiten.
- Risiko einer Betriebsstätte (PE): Expatriates, die befugt sind, lokale Teams zu leiten oder Unternehmensverträge abzuschließen, können unbeabsichtigt eine Betriebsstätte für die ausländische Muttergesellschaft begründen.
- Einkünfte aus spanischer Quelle vom ersten Tag an: Einkünfte aus beruflicher Tätigkeit, die physisch auf spanischem Staatsgebiet ausgeübt wird, können als Einkünfte aus spanischer Quelle eingestuft werden und unterliegen somit der Quellensteuer für Nichtansässige, selbst wenn die Gesamtdauer des Aufenthalts weniger als 183 Tage beträgt. Kurzfristige Entsendungen von Unternehmen sind nicht automatisch steuerfrei.
- Die Wahl nach dem Beckham-Gesetz (Modelo 149): Berechtigte Auswanderer können sich für die besondere Steuerregelung für Impatriates entscheiden und sich damit sechs Jahre lang einen pauschalen Einkommensteuersatz von 24 % auf Einkünfte bis zu 600.000 € sichern.
Welche Auslöser führen zu einer Verpflichtung zur Führung einer Schattenlohnliste in Spanien?
Der Zeitpunkt der Gehaltsabrechnung und der Zeitpunkt der Genehmigung müssen aufeinander abgestimmt sein. Aus diesem Grund lohnt es sich, neben diesem Leitfaden auch unseren Leitfaden zur spanischen ICT-Regelung bezüglich der dreimonatigen Vorbeschäftigungsfrist zu lesen; darin wird das Zeitfenster für den Transfer beschrieben, an das sich Ihre steuerliche Gestaltung anpassen muss.
Wie funktioniert die Sozialversicherung bei einem Auslandsaufenthalt in Spanien?
Die Körperschaftsteuer und die Sozialversicherungspflichten für im Ausland tätige Mitarbeiter werden häufig miteinander verwechselt, was erhebliche finanzielle Risiken und Compliance-Risiken mit sich bringt. Während die Einbehaltung der Einkommensteuer streng über eine Schattenlohnabrechnung geregelt wird, unterliegt die Sozialversicherung eigenständigen rechtlichen Rahmenbedingungen. Bei den meisten unternehmensinternen Versetzungen (Intra-Corporate Transfers, ICT) nach Spanien verbleibt der Mitarbeiter im System seines Heimatlandes.
- Die A1-Bescheinigung für Entsendungen innerhalb der EU/des EWR: Bei Entsendungen innerhalb Europas sorgt eine A1-Bescheinigung dafür, dass der im Ausland tätige Arbeitnehmer weiterhin dem Sozialversicherungssystem seines Heimatlandes unterliegt. Sie legt rechtlich fest, welches Sozialversicherungssystem gilt, und nicht die Gerichtsbarkeit, die für die Einkommensteuer des Arbeitnehmers zuständig ist.
- Versicherungsbescheinigungen im Rahmen bilateraler Abkommen: Für Nicht-EU-Staaten, mit denen Totalisierungsabkommen bestehen (wie beispielsweise die Vereinigten Staaten), funktioniert eine Versicherungsbescheinigung ähnlich wie ein A1-Dokument und verhindert so effektiv doppelte Sozialversicherungsbeiträge während des Auslandseinsatzes in Spanien.
- Wenn spanische Arbeitgeberbeiträge anfallen: Liegt kein bilaterales Abkommen vor, muss der spanische Arbeitgeber den im Ausland tätigen Mitarbeiter anmelden und die lokalen Sozialversicherungsbeiträge abführen. Die spanischen Arbeitgeberbeiträge belaufen sich auf etwa 30,8 % des Bruttogehalts – ein erheblicher und häufig nicht im Budget vorgesehener Aufwand für das Unternehmen.
- Die Änderung des Verwaltungsverfahrens im Jahr 2024: Spanien hat kürzlich die vorläufige Übergangslösung in Form einer „Verpflichtungserklärung“ abgeschafft. Arbeitgeber müssen nun vor Einreichung des Antrags auf eine ICT-Genehmigung die erforderlichen Nachweise über den Sozialversicherungsschutz vorlegen; andernfalls verzögert sich der gesamte Einwanderungsprozess.
- Unterschiedliche Pflichten und Aufsichtsbehörden: Der Erwerb einer gültigen A1-Bescheinigung oder einer Deckungsbescheinigung gewährleistet lediglich die Einhaltung der Sozialversicherungsvorschriften. Er hebt die gesetzlichen spanischen Einkommensteuerabzugspflichten, zu deren Erfüllung Ihre Schattenlohnabrechnung dient, weder auf noch gleicht er diese aus.
Da für die Beitragsseite eigene Meldepflichten und Fristen gelten, wird in unserem HR-Leitfaden zur Sozialversicherung für die IKT-Branche in Spanien der gesamte Ablauf dargelegt, sodass Sie die Abwicklung von Steuern und Sozialversicherung lückenlos parallel durchführen können.
Wie richtet man in Spanien eine Schattenlohnabrechnung für ICT-Entsendungen ein?
Die Einrichtung einer spanischen Schattenlohnabrechnung erfolgt im Rahmen von unternehmensinternen Versetzungen (ICT) nach einem strengen, schrittweisen Verfahren. Wird ein vorgeschriebener Registrierungsschritt ausgelassen, sind nachfolgende Steuererklärungen ungültig. Nachstehend finden Sie die optimierte Reihenfolge der Compliance-Schritte.
- Schritt 1: Beantragung der NIE und der TIE: Der Versetzte benötigt die Ausländeridentifikationsnummer (NIE), bevor eine spanische Steuer- oder Sozialversicherungsnummer angelegt werden kann. Die physische TIE-Karte wird nach Erteilung der ICT-Genehmigung ausgestellt.
- Schritt 2: Registrierung als Steuerabzugsverpflichteter: Der spanische Gastgeber lässt sich bei der Agencia Tributaria registrieren, um die IRPF einzubehalten und abzuführen. Ohne diese Registrierung gibt es keine rechtmäßige Möglichkeit, die Steuer abzuführen.
- Schritt 3: Abgleich der Gehaltsdaten des Heimat- und des Gastunternehmens: Das Heimatunternehmen übermittelt Bruttogehalt, Prämien und Sachleistungen; das Gastunternehmen rechnet diese Werte nach spanischen Berechnungsgrundlagen um. Ein einziger monatlicher Datenaustausch sorgt dafür, dass beide Datensätze synchron bleiben.
- Schritt 4: Berechnung und Abführung der IRPF: Die spanischen Quellensteuern werden monatlich oder vierteljährlich auf dem Formular „Modelo 111“ abgeführt, wobei die jährliche Zusammenfassung auf dem Formular „Modelo 190“ erfolgt. Findet das Beckham-Gesetz Anwendung, erfolgt die Berechnung auf der Grundlage des Pauschalsatzes von 24 %.
- Schritt 5, Jahresabschlussabstimmung: Gleichen Sie die Schattenzahlen mit der Lohnabrechnung des Arbeitgebers und der Steuererklärung des Arbeitnehmers ab, die gemäß Modelo 100 im Rahmen der allgemeinen Regelung oder gemäß Modelo 151 im Rahmen der Beckham-Regelung eingereicht wurde. Nur eine saubere Abstimmung hält einer Steuerprüfung stand.
Umzüge von den USA nach Spanien werfen Fragen hinsichtlich der Gehaltsabrechnung und der Arbeitserlaubnis auf. Daher ist unser Leitfaden zum Vergleich zwischen dem L-1-Visum und der spanischen ICT-Arbeitserlaubnis für US-Unternehmen ein nützlicher Begleiter bei der Planung des Auslandseinsatzes.
Welche Kosten entstehen multinationalen Arbeitgebern bei Verstößen gegen die Vorschriften für ICT-Entsendungen nach Spanien?
Die spanische Steuerbehörde (Agencia Tributaria / AEAT) übersieht selten eine nicht gemeldete Schattenlohnabrechnung, sobald diese einmal aufgedeckt wurde. Die behördlichen Sanktionen summieren sich in den Bereichen Steuerkonformität, Aufenthaltsstatus und Unternehmensrisiken und treten in der Regel gleichzeitig bei Prüfungen zutage.
- Strafen für nicht gemeldete Einkünfte: Verspätete oder fehlende IRPF-Einbehaltungen führen zusätzlich zur eigentlichen Steuerschuld zu gesetzlich vorgeschriebenen AEAT-Zuschlägen, Verzugszinsen und Verwaltungsstrafen. Die Behörden können frühere Steuerjahre erneut prüfen, was das finanzielle Risiko insgesamt noch erhöht.
- Ablehnung von Verlängerungsanträgen für ICT-Aufenthaltsgenehmigungen: Die spanischen Einwanderungsbehörden verlangen eine einwandfreie Steuerhistorie, um Verlängerungen zu genehmigen. Ungeklärte Steuerschulden oder nicht eingereichte Steuererklärungen können zur Ablehnung von Verlängerungsanträgen führen, wodurch wichtige Mitarbeiter in Spanien festsitzen.
- Körperschaftsteuerveranlagung bei einer Betriebsstätte (PE): Wenn die lokalen betrieblichen Aufgaben eines im Ausland tätigen Mitarbeiters eine Betriebsstätte begründen, unterliegt die ausländische Muttergesellschaft der spanischen Körperschaftsteuer (CIT) zu einem Standardsatz von 24 % bis 25 % auf die zugerechneten Gewinne, zuzüglich rückwirkender Lohnsteuer- und Mehrwertsteuerverpflichtungen.
- Risiko einer gemeinsamen Steuer- und Arbeitsaufsichtsprüfung: Eine Lohn- und Gehaltsabrechnungprüfung löst häufig umfassendere Arbeitsaufsichtsprüfungen aus. Nach spanischem Recht zieht die Nichteinhaltung der vorgeschriebenen täglichen Arbeitszeiterfassung eigenständige Bußgelder nach sich, wodurch aus einer einzelnen steuerlichen Unstimmigkeit eine behördenübergreifende Prüfung wird.
- Finanzielle und steuerliche Nachteile für den Empfänger: Eine unsachgemäße Abwicklung der Gehaltsabrechnung kann dazu führen, dass der Arbeitnehmer seinen Anspruchszeitraum im Rahmen des Beckham-Gesetzes verliert oder dass unlösbare Doppelbesteuerungssituationen entstehen. Dies untergräbt das Vertrauen in das Unternehmen und gefährdet globale Mobilitätsprogramme.
Die meisten Probleme bei der Verlängerung lassen sich auf vermeidbare Compliance-Lücken zurückführen; unser Leitfaden zu den Ablehnungsgründen für IKT-Genehmigungen in Spanien zeigt die Muster auf, die Personalabteilungen oft zu Fall bringen, sodass Sie diese beheben können, bevor sie eine Verlängerung verhindern.
Wie lässt sich die internationale Mobilität nach Spanien optimieren?
Beginnen Sie das Gespräch über steuerliche Fragen bereits an dem Tag, an dem die Entscheidung über die Aufenthaltsgenehmigung getroffen wird, und nicht erst an dem Tag, an dem der Mitarbeiter eintrifft. Teams, die die Gehaltsabrechnung und die Beantragung der Aufenthaltsgenehmigung gemeinsam planen, werden so gut wie nie von einem überraschenden Datum des Aufenthaltsbeginns überrumpelt.
- Entscheiden Sie sich frühzeitig für eine Regelung: Klären Sie, ob der Übertragungsempfänger sich für das „Beckham-Gesetz“ entscheiden wird, da die Wahlfrist knapp bemessen ist und die Steuerersparnis erheblich ist. Simulieren Sie sowohl den pauschalen Satz von 24 % als auch den progressiven Steuersatz, bevor Sie eine Entscheidung treffen.
- Bestimmen Sie einen Verantwortlichen für die Übergabe: Benennen Sie eine einzige Person, die als Bindeglied zwischen den Bereichen Global Mobility, Gehaltsabrechnung und dem spanischen Gastgeber fungiert. Diese Rolle verhindert, dass die Verantwortung zwischen den Teams hin- und hergeschoben wird.
Wenn Sie Transfers in Spanien lieber abwickeln möchten, ohne dies von Fall zu Fall zusammenzuflicken, vereinbaren Sie eine Demo und sehen Sie selbst, wie „ Jobbatical “ Genehmigungen, Gehaltsabrechnung und Compliance auf einer Zeitachse zusammenführt.
Um schnell zu prüfen, welcher Genehmigungsweg überhaupt in Frage kommt, bevor die Gehaltsabrechnung ins Spiel kommt, hilft unser Leitfaden zum Vergleich zwischen der spanischen ICT-EU- und der nationalen ICT-Genehmigung bei dieser ersten Entscheidung.
Maßgebliche Quellen: die Leitlinien der Agencia Tributaria zum gewöhnlichen Wohnsitz und das Portal der spanischen Sozialversicherung (Seguridad Social).
Haftungsausschluss: Die Einreisebestimmungen ändern sich häufig; bitte informieren Sie sich bei offiziellen Stellen oder kontaktieren Sie uns, um die aktuellsten Informationen zu erhalten, bevor Sie Entscheidungen treffen.
Häufig gestellte Fragen: Spanien – ICT-Transfer – Schattenlohnabrechnung